La conciliación bancaria compara los movimientos del banco con los registros contables de una empresa para un mismo periodo, cuenta y moneda. Su objetivo es explicar las diferencias y dejar evidencia de las partidas revisadas.
Que el extracto cuadre internamente no significa que coincida con la contabilidad. Puede faltar una comisión, existir un pago todavía no registrado por el banco o aparecer una operación duplicada en los libros.
En esta guía encontrarás un ejemplo de conciliación, los pasos de revisión y la diferencia entre conciliar facturas con pagos y conciliar todas las partidas de un libro contable. Las páginas de producto y la demostración de Paperwork están en inglés.
Qué información necesitas
Reúne el extracto completo y la exportación contable del mismo alcance. Conserva los identificadores originales, fechas, importes y referencias. Si falta un mes o una parte del libro, una regla de comparación no puede reconstruir esa evidencia.
| Registro | Qué aporta |
|---|---|
| Extracto bancario | Movimientos registrados por el banco y sus saldos |
| Libro o auxiliar contable | Operaciones registradas por la empresa |
| Facturas y notas de crédito | Importes y referencias comerciales que pueden vincularse a pagos |
| Soportes adicionales | Explicaciones de comisiones, devoluciones y partidas pendientes |
La documentación de TallyPrime distingue las operaciones que aparecen solamente en el banco de las que aparecen solamente en los libros. Mantener esa separación ayuda a decidir qué debe investigarse y qué necesita un asiento contable.
Ejemplo de conciliación bancaria
El siguiente ejemplo es ilustrativo, en MXN. No representa un cliente ni una conexión con un banco mexicano.
Ambos registros empiezan con 10.000. Se cobra una factura de 3.000 y se registra un pago de 1.000 en ambos lados. La empresa también registra un pago de 500 que todavía no aparece en el banco y un depósito de 200 aún no abonado. El banco cobra una comisión de 50 que falta en contabilidad.
| Movimiento | Contabilidad | Banco |
|---|---|---|
| Saldo inicial | 10.000 | 10.000 |
| Cobro del cliente | +3.000 | +3.000 |
| Pago registrado en ambos lados | −1.000 | −1.000 |
| Pago pendiente de aparecer en el banco | −500 | — |
| Depósito pendiente de abono | +200 | — |
| Comisión no registrada en los libros | — | −50 |
| Saldo final | 11.700 | 11.950 |
Desde el saldo bancario de 11.950, suma el depósito de 200 y resta el pago pendiente de 500: el saldo ajustado es 11.650. Desde el saldo contable de 11.700, registra la comisión de 50: el resultado también es 11.650.
El pago y el depósito pendientes deben seguir identificados hasta que se reflejen en el banco. La comisión requiere el tratamiento contable acordado. Igualar los saldos no elimina la necesidad de conservar los soportes.
Cómo hacer la conciliación paso a paso
1. Define el alcance
Identifica la cuenta, moneda, periodo y saldo inicial. Mantén separadas las cuentas y monedas, salvo que el proceso defina expresamente cómo tratarlas.
2. Comprueba la integridad de los archivos
Verifica que el extracto y la exportación contable cubran el mismo periodo. Conserva los archivos originales y distingue un dato ausente de un importe igual a cero.
3. Normaliza los campos comparables
Aclara qué significa el signo de cada importe y qué fecha se compara. Una fecha de contabilización y una fecha de registro bancario pueden describir momentos distintos de la misma operación.
4. Identifica coincidencias justificadas
Utiliza referencias, contrapartes, moneda e importe según las reglas acordadas. Dos pagos de la misma cantidad no son necesariamente la misma operación. Una fila bancaria tampoco debe justificar dos partidas contables sin una regla de asignación.
5. Separa las excepciones
Muestra partidas presentes solo en un lado, posibles duplicados y coincidencias ambiguas. Una selección automática entre varios candidatos puede ocultar un error aunque aumente el porcentaje de coincidencias.
6. Explica y conserva las diferencias
Cada partida pendiente necesita su referencia, explicación y responsable de seguimiento. Los cambios deben dejar un registro que permita reconstruir la conciliación.
Facturas pagadas y conciliación del libro completo
Saber si una factura se pagó es una parte importante del trabajo, pero no responde por todas las operaciones del libro. Puede haber comisiones, transferencias o ajustes sin factura asociada.
Bank Statement Analysis permite comparar las facturas cargadas con los pagos de un extracto. La demostración muestra facturas pagadas y sin pago, duplicados y registros que requieren revisión, con las transacciones que respaldan los vínculos.
Una conciliación completa del libro también necesita la exportación contable y su política de comparación. Un escenario de Document Automation se configura según esos archivos, las reglas de fechas, las asignaciones de pagos y el resultado esperado por el equipo.
Sigue el ejemplo grabado: una cuenta y seis archivos de facturas
Después del ejemplo contable en MXN, veamos otro conjunto de datos: los documentos sintéticos de Cedarline Office Supplies utilizados en el vídeo. Este recorrido está en AED y muestra cómo se relacionan facturas y pagos dentro de BSA. Mantener separados ambos ejemplos evita confundir una explicación de saldos con los importes del producto.
El paquete incluye un extracto de marzo a agosto de 2026 y seis archivos de facturas. Uno de los archivos repite una factura ya presente. Antes de buscar coincidencias, la revisión necesita confirmar a qué empresa pertenecen los documentos y qué función tiene cada archivo.
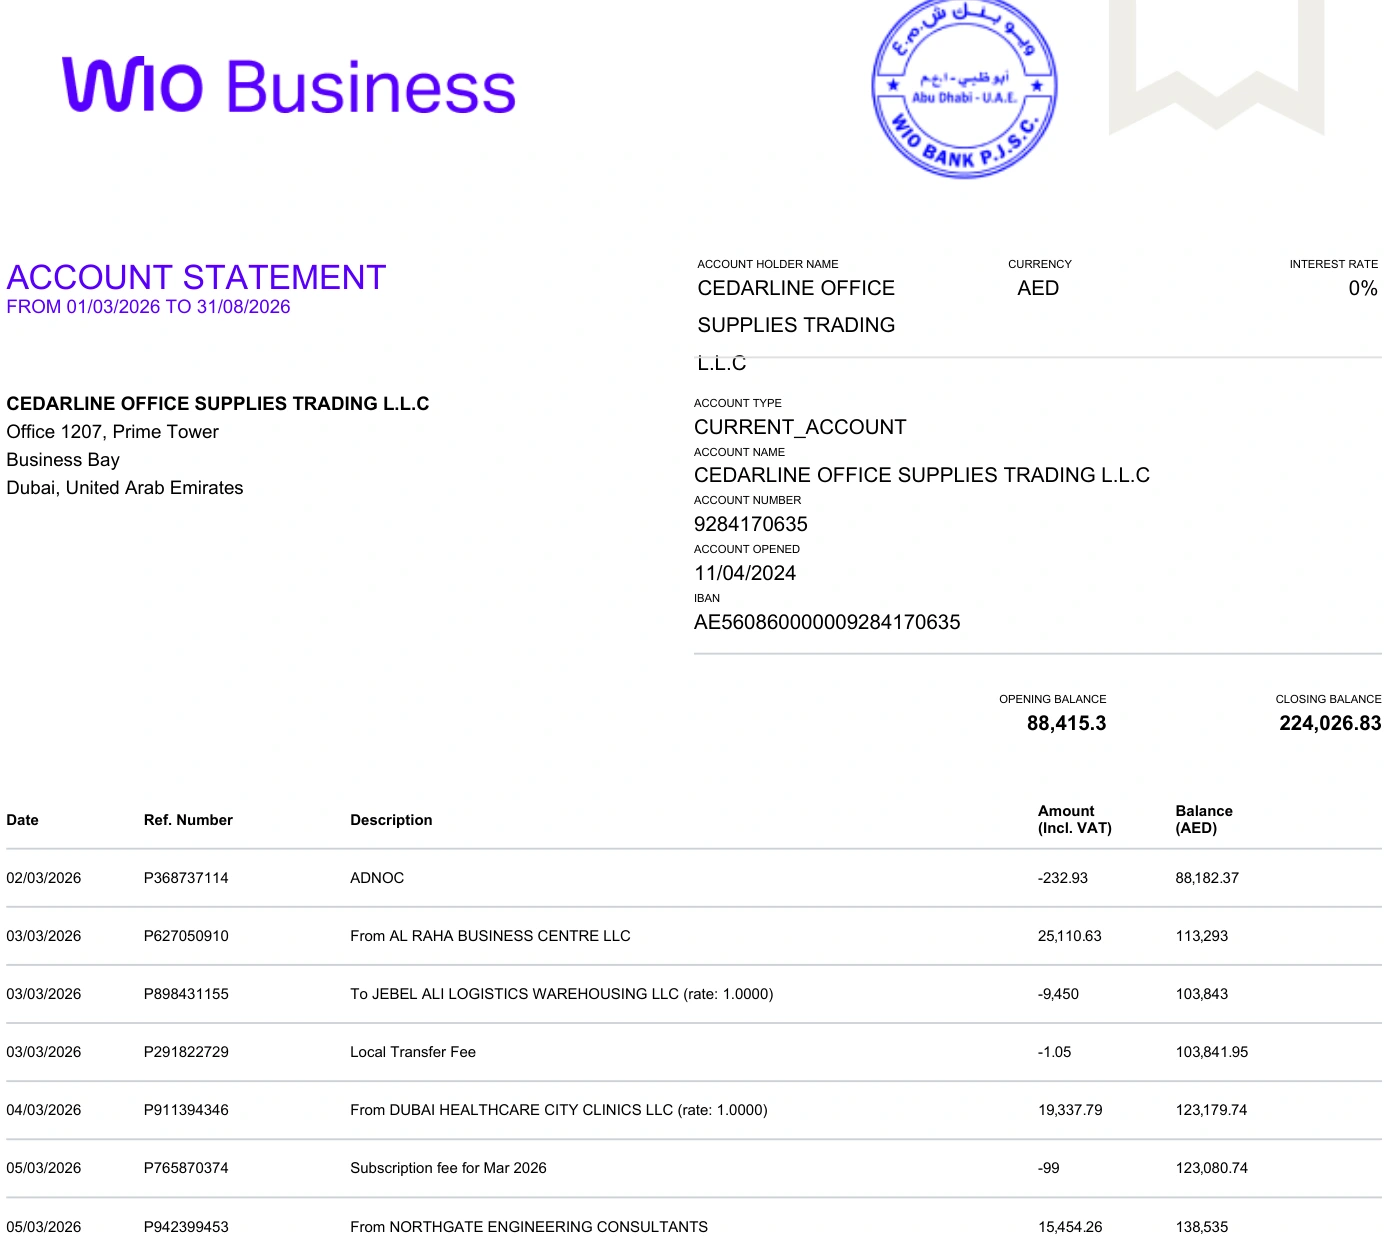
Identifica la empresa y la dirección de los pagos
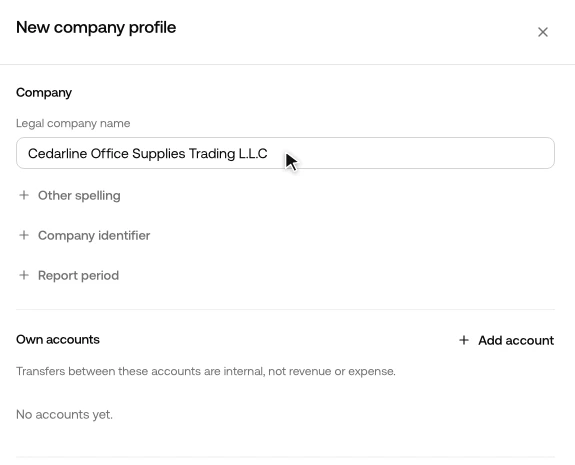
Una misma factura puede representar una venta de la empresa o una compra a un proveedor. Saber qué parte es la empresa analizada ayuda a interpretar si el pago debería entrar o salir de su cuenta. No conviene deducirlo simplemente de que el archivo tenga la palabra “invoice”.
El formulario del ejemplo identifica a Cedarline como la empresa. Las cuentas propias y las entidades relacionadas se añaden como contexto cuando corresponden. El perfil no es solo un nombre para guardar el trabajo: puede influir en cómo se interpretan las partes y las transferencias.
Revisa también la clasificación de los archivos antes del análisis. El extracto aporta las transacciones bancarias; las facturas aportan referencias, contrapartes, fechas e importes comerciales. Conservar esa distinción permite investigar una coincidencia y entender qué evidencia falta.
Lee el estado de pago y la revisión por separado
La tabla del producto tiene varias columnas que responden a preguntas distintas: importe, pagado, saldo pendiente, estado, comprobación de VAT y antigüedad. Una única marca verde no resume necesariamente toda esa información.
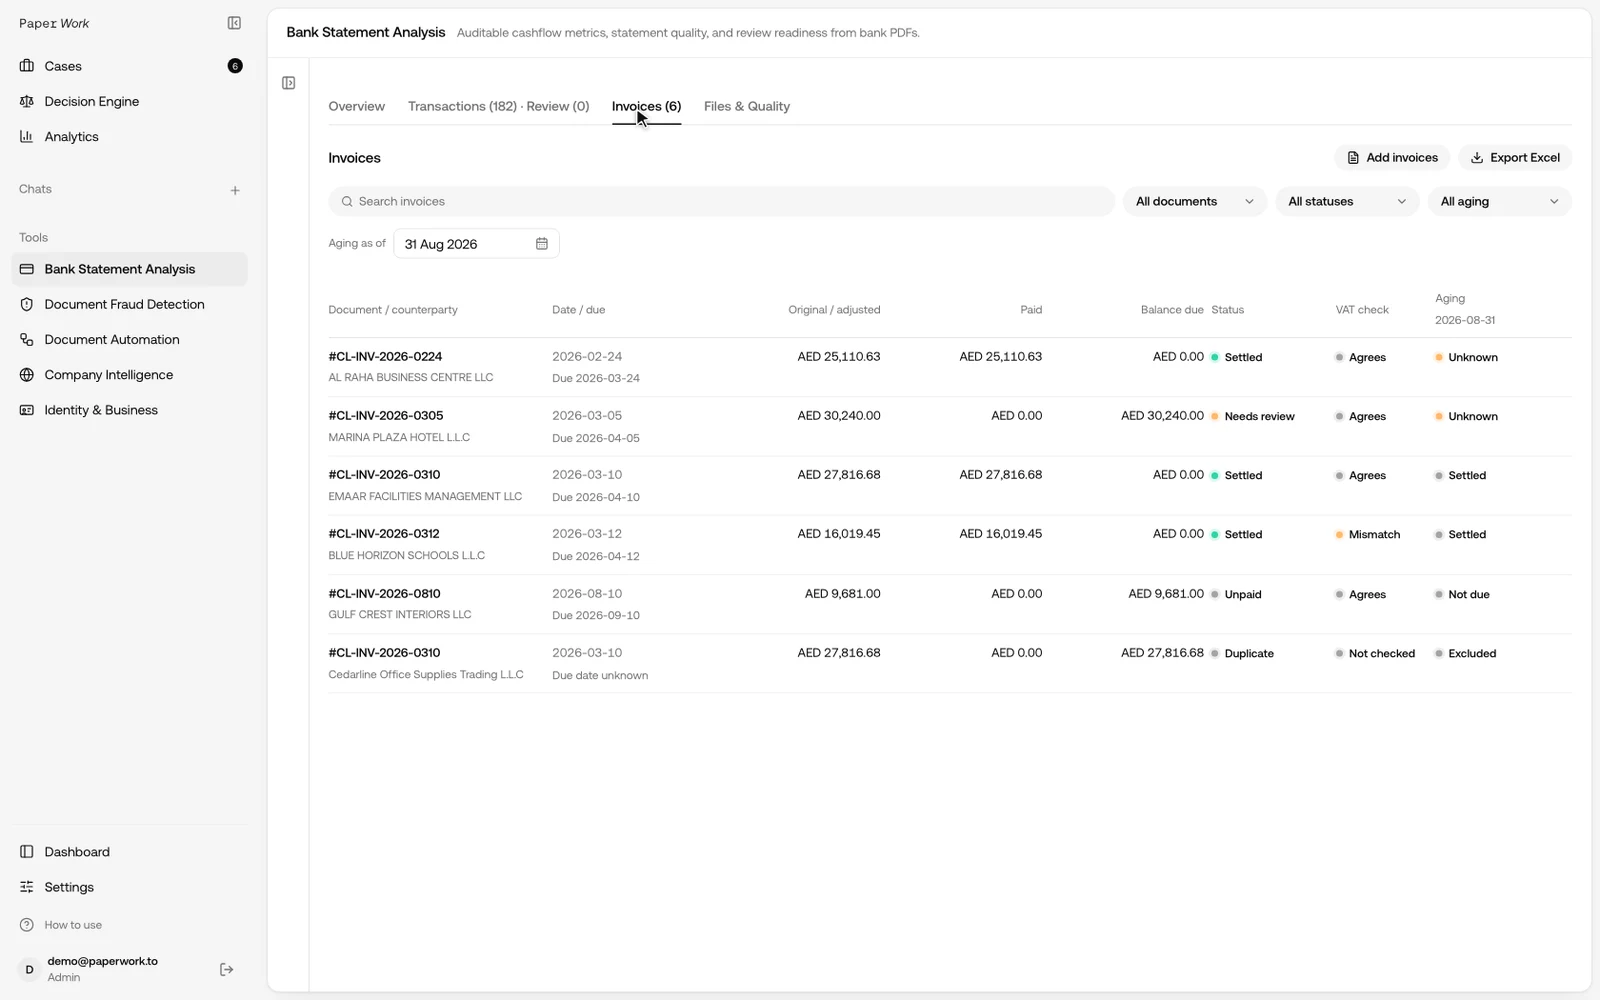
En la captura aparecen estos resultados:
| Factura | Resultado visible | Qué debe revisar el equipo |
|---|---|---|
| CL-INV-2026-0224 | Pagada; antigüedad Unknown | No sustituir una clasificación desconocida por una conclusión inventada |
| CL-INV-2026-0305 | Needs review; sin importe pagado aplicado | Abrir el registro e investigar la evidencia antes de darlo por conciliado |
| CL-INV-2026-0310 | Pagada; saldo pendiente cero | Abrir el pago vinculado y comprobar su transacción |
| CL-INV-2026-0312 | Pagada; VAT Mismatch | Separar el pago de la revisión aritmética de la factura |
| CL-INV-2026-0810 | Unpaid; Not due | Falta un pago encontrado, pero todavía no vence en la fecha de corte |
| Segunda copia de CL-INV-2026-0310 | Duplicate; Excluded | Evitar que otra copia del archivo se convierta en otra obligación |
Estas etiquetas describen el resultado mostrado por el ejemplo. El procedimiento de revisión debe establecer qué evidencia permite aceptar una coincidencia, resolver una clasificación o corregir una asociación. No es suficiente contar los registros terminados sin comprobar sus importes y referencias.
Abre el pago detrás de la factura
La factura CL-INV-2026-0310 aparece por AED 27.816,68. En el detalle, el importe pagado coincide y el saldo es cero. La sección Linked payments conserva el movimiento relacionado: fecha, dirección, contraparte, importe y página del extracto.
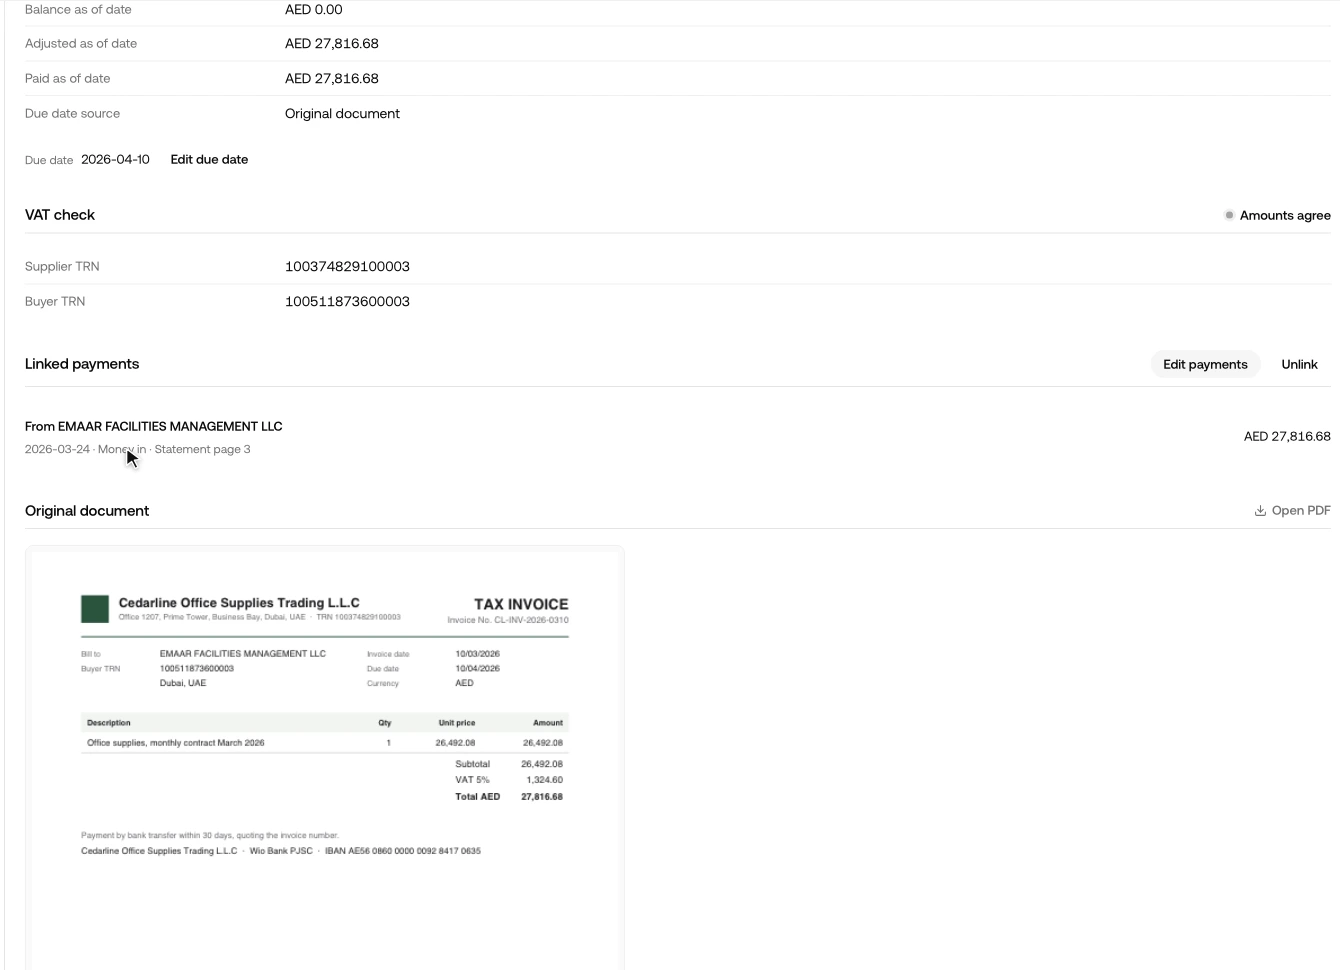
Ese vínculo permite responder una pregunta concreta: ¿qué entrada del banco está justificando este cobro? Si otro movimiento del mismo importe pertenece a un cliente diferente, la cantidad por sí sola no demuestra que sea el pago correcto.
Cuando el equipo modifica una asociación, la revisión debe comprobar el importe aplicado y el saldo resultante. Conserva las referencias y el motivo de la decisión dentro del proceso acordado. Un archivo exportado antes de esa revisión puede representar un estado anterior.
Pagos parciales, pagos agrupados y duplicados
El conjunto grabado muestra los estados anteriores. Para diseñar otras reglas, conviene preparar ejemplos adicionales con resultados esperados antes de automatizar.
Supón una factura de 10.000 y dos abonos de 6.000 y 4.000 en la misma moneda. La primera asociación deja 4.000 pendientes; la segunda completa el importe. Si la interfaz muestra solo que existe una coincidencia, se pierde la diferencia entre un pago encontrado y una factura completamente liquidada.
Ahora imagina un pago de 15.000 para dos facturas, de 10.000 y 5.000. Hace falta una asignación que explique cómo se reparte el movimiento. No se pueden aplicar los 15.000 completos a cada factura. Una regla para relaciones uno a varios debe conservar las partes y evitar consumir el mismo importe dos veces.
También puede haber dos pagos reales de 10.000. La repetición del importe no los convierte en duplicados. Busca referencias, contrapartes, fechas y documentos comerciales. Un duplicado de archivo y una operación bancaria repetida son problemas distintos y deben tener pruebas distintas.
| Caso de prueba | Resultado esperado que debe definir el cliente |
|---|---|
| Una factura, un pago completo | Vínculo y saldo pendiente cero |
| Una factura, dos pagos | Aplicaciones parciales y saldo restante después de cada una |
| Un pago, varias facturas | Distribución explícita del importe |
| Dos archivos de la misma factura | Una obligación y tratamiento del duplicado |
| Importes iguales con clientes distintos | Comparación de referencias y conservación de la ambigüedad |
La capacidad concreta y las reglas del proceso se comprueban con los archivos del proyecto. Para una conciliación más amplia en DA, estos ejemplos forman parte de la configuración y de las pruebas de aceptación; no deben inferirse de una demostración que cubre otro alcance.
Fecha de corte y facturas pendientes
La lista del ejemplo se consulta al 31 de agosto de 2026. Una factura sin pago encontrado y vencimiento en septiembre puede estar pendiente sin estar vencida. Cambiar la fecha de corte puede cambiar la antigüedad, aunque el importe del documento siga siendo el mismo.
Antes de usar una lista de pendientes, identifica la fecha del informe, el vencimiento utilizado y si existen pagos fuera del periodo enviado. Un cobro en septiembre no puede aparecer en un extracto que termina en agosto. La ausencia de esa operación en los archivos revisados no demuestra que el cliente nunca haya pagado.
Conserva también los estados desconocidos. Si falta el vencimiento o no se puede establecer una clasificación, el siguiente paso es obtener o revisar la información. Convertir Unknown en “vencida” o en “sin riesgo” añadiría una afirmación que el resultado no sostiene.
Para cada pendiente material, asigna una explicación y un responsable: revisar la referencia, solicitar otro extracto, comprobar una nota de crédito o confirmar un pago con el área correspondiente. Una lista con esa trazabilidad es más útil para el cierre que una suma global de facturas sin contexto.
Qué revisar antes de automatizar
| Situación | Pregunta que debe quedar resuelta |
|---|---|
| Pagos parciales | Cómo se conserva el saldo pendiente |
| Un pago para varias facturas | Cómo se distribuye el importe y se evita usarlo dos veces |
| Fechas distintas | Qué tolerancia corresponde al proceso |
| Importes repetidos | Qué referencia permite distinguir las operaciones |
| Devoluciones y comisiones | Cómo se presentan y quién las revisa |
| Archivos incompletos | Qué evidencia falta y cómo se solicita |
Prueba también casos correctos que deben pasar sin alertas innecesarias. Mide errores de coincidencia, omisiones y casos incompletos, además del trabajo completado automáticamente.
Aplicación en Latinoamérica
Para un proyecto en México, Colombia, Perú, Chile o Argentina, empieza con los extractos y exportaciones que realmente utiliza la empresa. Los formatos de bancos, las descripciones y las referencias pueden variar incluso dentro del mismo país.
El alcance debe confirmar los archivos admitidos y las reglas necesarias. Una conciliación documental no establece por sí sola integración fiscal, conectividad bancaria ni cumplimiento de todas las obligaciones locales.
Si la duda es si alguien alteró un PDF, Fraud Detection responde a otra pregunta: identifica las señales de integridad disponibles para investigarlas junto con los resultados de la conciliación.
Preguntas frecuentes
¿Una diferencia significa que hubo fraude?
No. Puede deberse a fechas, comisiones, errores o información incompleta. La investigación necesita los documentos y movimientos que explican el caso.
¿Puedo conciliar usando solo los saldos finales?
No basta para comprobar las operaciones. Errores distintos pueden compensarse. Conserva las coincidencias y las partidas pendientes a nivel de movimiento.
¿La demostración incluye todos los bancos de México?
No. El soporte se confirma con los formatos concretos del proyecto. La grabación usa documentos de ejemplo y muestra el resultado del producto en ese alcance.
¿Cómo empezamos con nuestro proceso?
Prepara un periodo normal y otro con excepciones conocidas, junto con las coincidencias esperadas. Consulta Document Automation para configurar el flujo; la página y la demostración comercial están en inglés.